Julgamento foi concluído por 6 votos a 5; impacto financeiro dependerá da definição sobre os efeitos da decisão
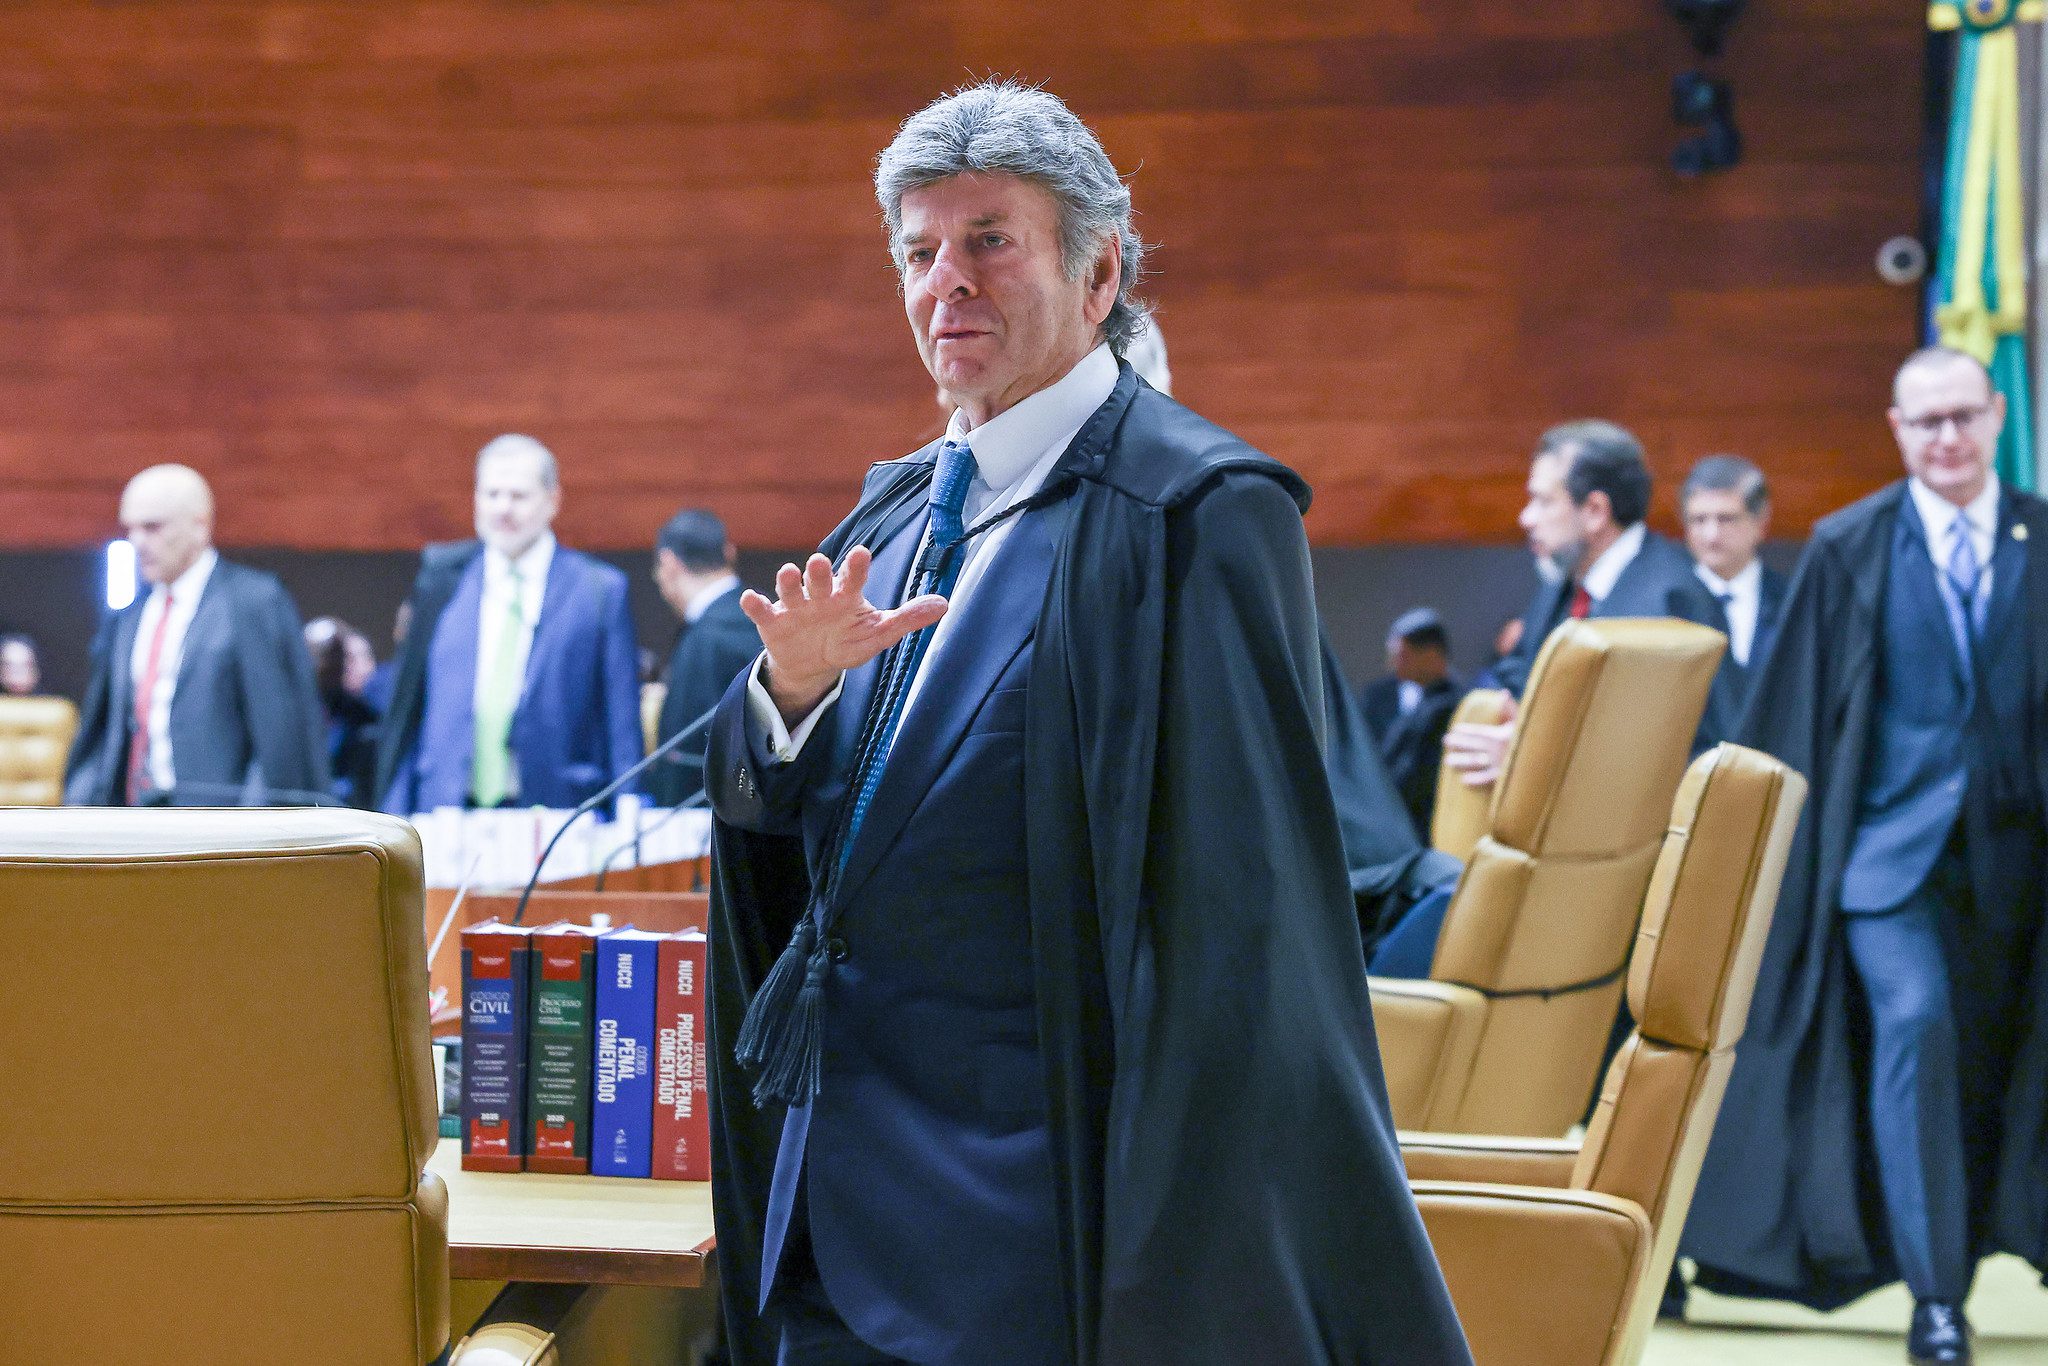
O Supremo Tribunal Federal (STF) decidiu, na quarta-feira (21), que o Imposto Sobre Serviços de Qualquer Natureza (ISS) não deve integrar a base de cálculo do PIS e da Cofins. A decisão foi tomada por seis votos a cinco e pode representar um impacto estimado em R$ 35 bilhões para os cofres da União, conforme informações divulgadas sobre a avaliação fiscal do governo federal.
O julgamento foi realizado no âmbito do Recurso Extraordinário (RE) 592.616, que trata do Tema 118 da repercussão geral. Com a definição, o entendimento deverá orientar a análise de processos semelhantes em todo o país.
Segundo informações publicadas pela CNN Brasil e pela Agência Brasil, a maioria dos ministros entendeu que o ISS não representa receita ou faturamento próprio das empresas prestadoras de serviços, uma vez que os valores arrecadados são destinados aos municípios competentes. Por esse motivo, o imposto não deve compor a base de cálculo das contribuições federais.
Entenda a decisão
O PIS e a Cofins são contribuições federais calculadas, conforme as regras aplicáveis a cada contribuinte, sobre receitas. Antes da decisão, o ISS podia integrar a base de cálculo dessas contribuições, aumentando o montante utilizado para apurar os valores devidos à União.
Com o novo entendimento, o Supremo considerou que o ISS constitui um ingresso financeiro transitório na contabilidade das empresas, pois corresponde a um tributo destinado aos municípios e não a uma receita própria do prestador de serviços.
A decisão segue uma linha de raciocínio semelhante à adotada pelo STF em 2017, quando a Corte determinou a exclusão do ICMS da base de cálculo do PIS e da Cofins, julgamento conhecido como “tese do século”.
Impacto financeiro ainda depende de definição
Embora a estimativa de impacto para a União seja de aproximadamente R$ 35 bilhões, o valor não significa necessariamente uma perda imediata ou integral nesse montante. A repercussão financeira dependerá, entre outros fatores, da definição dos efeitos temporais da decisão.
O Supremo ainda poderá analisar a chamada modulação de efeitos, que estabelece a partir de quando o entendimento passa a valer e em quais situações poderá haver recuperação de valores pagos anteriormente.
Essa definição será importante para empresas que recolheram as contribuições incluindo o ISS na base de cálculo e que eventualmente pretendam buscar a restituição ou compensação de valores.
Decisão alcança processos semelhantes
Por se tratar de julgamento com repercussão geral, a tese firmada pelo STF deverá servir de orientação para os demais processos judiciais que discutem a mesma questão tributária.
A decisão tem relevância para empresas de diversos segmentos que prestam serviços sujeitos ao ISS, incluindo áreas como saúde, educação, tecnologia, transporte e assistência técnica. Os efeitos concretos para cada contribuinte dependerão do enquadramento tributário e das regras aplicáveis ao caso.
Fontes: Valor Econômico